

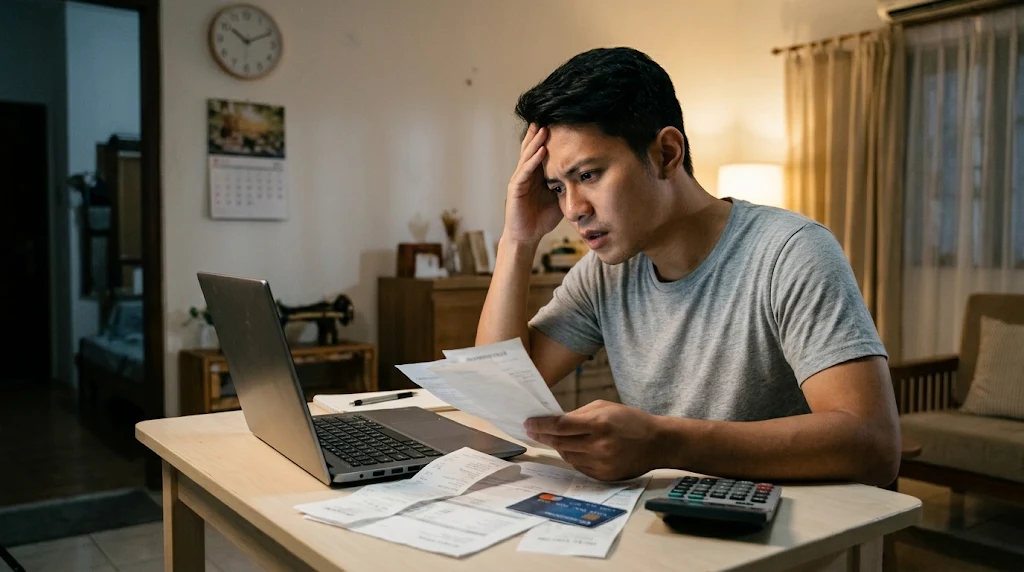
JAKARTA, jemarionline.com – Banyak pekerja merasa kondisi finansial mereka aman selama masih sanggup membayar tagihan minimum setiap bulan. Padahal, kebiasaan menumpuk cicilan diam-diam menggerogoti arus kas dan menguras tabungan masa depan. Mengenali tanda utang berlebihan sejak dini menyelamatkan dompet kamu dari krisis keuangan yang lebih parah.
Ukuran sehat atau tidaknya keuangan seseorang tidak hanya bergantung pada total nominal pinjaman. Kamu perlu mengukur seberapa jauh kewajiban bulanan tersebut memangkas biaya kebutuhan pokok. Berikut tujuh indikator nyata yang menandakan kamu sudah memikul beban utang di luar batas aman:
-
Gagal menyisihkan tabungan: Seluruh gaji habis tersedot untuk membayar berbagai tagihan sehingga kamu tidak punya ruang membangun dana darurat.
-
Bergantung pada limit kredit: Kamu mulai memakai kartu kredit atau layanan paylater demi membeli bahan makanan dan membayar tagihan listrik.
-
Terlambat membayar cicilan: Jadwal jatuh tempo tagihan sering meleset dari tanggal gajian hingga memicu denda keterlambatan berulang.
-
Menguras saldo simpanan: Kamu terus menarik uang tabungan jangka panjang hanya untuk menutup kekurangan cicilan bulan berjalan.
-
Rasio utang melampaui batas: Total cicilan bulanan memakan porsi terlalu besar dari penghasilan bersih. Sesuai aturan OJK lewat SEOJK Nomor 19/SEOJK.06/2025, batas maksimal rasio cicilan pendanaan konsumtif daring turun menjadi 30 persen mulai tahun 2026.
-
Praktik gali lubang tutup lubang: Kamu mengajukan pinjaman baru dengan bunga tambahan demi melunasi tagihan lama yang sudah jatuh tempo.
-
Kehilangan kendali anggaran: Kamu tidak lagi mengetahui total pasti seluruh kewajiban beserta rincian bunganya setiap bulan.
Dampak Serius Membiarkan Cicilan Menumpuk
Membiarkan rasio utang terus membengkak merusak stabilitas hidup secara menyeluruh. Dari sisi finansial, tunggakan pembayaran langsung mencoreng skor kredit kamu di Sistem Layanan Informasi Keuangan (SLIK) OJK. Catatan buruk ini menutup akses kamu terhadap fasilitas kredit produktif seperti KPR atau modal usaha di masa depan.
Selain itu, gagal bayar pada pinjaman beragunan berisiko menyita aset berharga milik keluarga. Tekanan tagihan yang datang bertubi-tubi juga memicu stres berkepanjangan dan menurunkan fokus kerja. Bahkan, masalah finansial sering menyulut konflik rumah tangga karena pasangan harus memangkas jatah pengeluaran harian secara drastis.
Strategi Taktis Melunasi Utang Secara Bertahap
Kamu bisa memulihkan kesehatan finansial dengan menyusun ulang peta anggaran secara disiplin. Langkah pertama, hentikan seluruh pengajuan utang konsumtif baru dan pangkas pos belanja yang bersifat tersier. Selanjutnya, terapkan strategi pelunasan yang paling sesuai dengan kapasitas pendapatan kamu saat ini.
Metode debt snowball mengajak kamu melunasi pinjaman bernominal paling kecil terlebih dahulu untuk membangun momentum psikologis. Sebaliknya, metode debt avalanche memfokuskan dana ekstra untuk menghantam utang berbunga paling tinggi agar total beban bunga menyusut cepat. Jika cicilan tetap terasa mencekik, segera hubungi pihak bank atau lembaga pembiayaan untuk mengajukan restrukturisasi tenor.
Bagi pemilik aset bernilai seperti barang elektronik, kamera, atau perhiasan, skema gadai resmi juga menawarkan solusi likuiditas cepat tanpa melepas kepemilikan barang. Namun, pastikan kamu menghitung kemampuan bayar secara matang sebelum menandatangani perjanjian pembiayaan baru. Disiplin mencatat pengeluaran harian menjadi kunci utama agar kamu terbebas dari jerat utang permanen.(ar)